Decir «quiero ahorrar más» no alcanza. Las metas funcionan cuando tienen un monto, una fecha y un lugar donde guardar el dinero. Ese orden convierte un deseo en un plan.
Esta guía muestra cómo definir metas para el próximo año según su plazo y dónde separar cada una, por ejemplo en una cuenta de ahorro que te permita ver cuánto llevas acumulado.
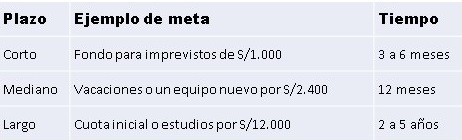
Metas de corto, mediano y largo plazo
Lea también
Elige una meta por plazo y no más de tres en total, para no dispersar el esfuerzo.
Cuánto ahorrar por mes según tu ingreso
Un ejemplo ilustrativo con un sueldo de S/2.800 netos: si destinas el 10 %, ahorras S/280 al mes y S/3.360 en un año. Con un 15 % serían S/420 al mes y S/5.040 en doce meses.
- Empieza con un porcentaje que puedas sostener
- Súbelo cuando aumente tu ingreso
- Ajusta según tus gastos fijos reales
- Si tienes deudas caras, equilibra el pago con el ahorro
Dónde guardar cada meta para no gastarla
Separar el dinero de cada meta evita que se mezcle con tus gastos diarios. Puedes usar una cuenta de ahorro distinta para cada objetivo, o al menos identificarlas con nombres claros.
- Una cuenta para el fondo de emergencia
- Otra para la meta del año
- Una opción distinta para la meta de largo plazo
Compara costos, comisiones y rendimiento antes de elegir dónde guardar cada monto.
Cómo seguir el avance con una hoja simple
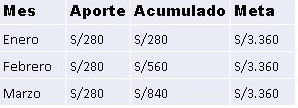
Una hoja de cálculo o una nota en el celular bastan. Lo importante es actualizarla cada mes.
Qué hacer si un mes no se llega
- No abandones la meta: retoma al mes siguiente
- Reduce el aporte temporalmente en lugar de suspenderlo
- Revisa si hubo gastos extraordinarios y ajusta el plan
- Evita retirar lo ahorrado, salvo emergencias reales
Ejemplo de plan de metas para un año
Con un ingreso ilustrativo de S/2.800 y un ahorro del 15 %, el plan podría repartirse así:
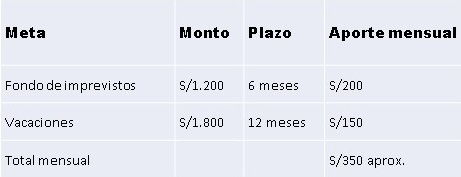
Este esquema suma S/350 al mes, dentro del rango del 12 al 15 % del ingreso. Puedes ajustar los montos según tus gastos reales.
Errores comunes al fijar metas de ahorro
- No ponerle fecha a la meta
- Mezclar el ahorro con el dinero de gastos diarios
- Fijar montos imposibles de sostener
- Retirar el dinero para gastos no urgentes
- No revisar el avance cada mes
Cómo proteger tus metas de los gastos imprevistos
Los imprevistos son la principal causa de que una meta se abandone. Tener un fondo de emergencia separado evita que debas usar el dinero de otros objetivos.
- Prioriza un fondo equivalente a uno o dos meses de gastos básicos
- Mantén ese dinero separado de las demás metas
- Repón el fondo antes de retomar el ahorro de otros objetivos
- Define con claridad qué es una emergencia y qué no lo es
Cuando el fondo está cubierto, el resto de las metas avanza con menos sobresaltos.
Puntos clave para recordar
- Ponle monto y fecha a cada meta
- Separa el dinero de cada objetivo
- Registra tu avance mes a mes
- Mantén un fondo de emergencia aparte
- Ajusta sin abandonar si un mes no llegas
En caso de dudas sobre productos financieros, consulta la información oficial de la SBS y las hojas resumen de cada entidad. Las condiciones, tarifas y plazos cambian con el tiempo, por lo que conviene verificarlos antes de decidir.
Cómo mantener tus metas cuando cambian tus ingresos
Los ingresos pueden subir o bajar durante el año. Cuando eso ocurre, no abandones tus metas: ajusta los montos y los plazos en lugar de cancelarlas.
Si tus ingresos suben, aumenta el aporte mensual o acorta el plazo. Si bajan, reduce el monto y prolonga la fecha, manteniendo al menos un aporte simbólico para no perder el hábito.
Anota cada ajuste en tu hoja de seguimiento, así podrás ver cómo evolucionó tu plan durante el año.
Un plan flexible es más fácil de sostener que uno rígido. Cuando ajustas a tiempo, evitas la frustración de abandonar una meta por un mes difícil.
Además, celebra los avances pequeños: llegar a un tercio de la meta ya es un logro que merece reconocimiento y refuerza el hábito.
Preguntas frecuentes
¿Cuántas metas de ahorro conviene tener?
Entre una y tres, una por plazo, para mantener el foco.
¿Cuánto debería ahorrar por mes?
Una referencia común es entre el 10 % y el 20 % del ingreso, según tus gastos y deudas.
¿Es mejor una cuenta por meta?
Ayuda a no mezclar el dinero y a ver el avance de cada objetivo.
¿Qué hago con las gratificaciones?
Puedes destinar una parte a tus metas, pero conviene decidirlo antes de recibirlas.
Una meta clara es una meta posible
Define montos, fechas y lugares para cada meta, registra tus avances y ajusta sin culpa cuando haga falta. Empezar con poco y mantener el hábito vale más que prometer mucho.
.